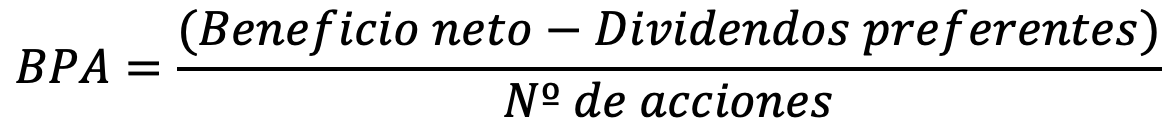
Filtro
¿No encuentras una fórmula?
Fórmulas
Altman Z-Score
Combina varios indicadores financieros para estimar el riesgo de dificultades financieras de una empresa. El modelo combina diferentes variables financieras y fue diseñado para identificar señales asociadas con dificultades financieras. Debe utilizarse como herramienta de análisis y no como una predicción infalible, especialmente fuera de los contextos para los que fue desarrollado.
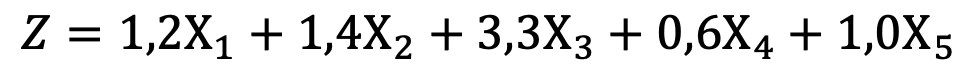
Apalancamiento financiero
Mide cómo afecta el uso de deuda y sus intereses a la variación del beneficio disponible para los accionistas. La deuda puede aumentar la rentabilidad de los accionistas cuando el rendimiento de los activos supera el coste de financiación, pero también puede amplificar las pérdidas. Por ello, debe analizarse junto con el nivel y el coste de la deuda.
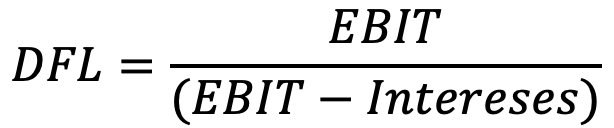
Apalancamiento operativo
Mide cuánto cambia el beneficio operativo ante una variación porcentual de las ventas debido al peso de los costes fijos. Las empresas con una elevada proporción de costes fijos suelen presentar una mayor sensibilidad del beneficio operativo ante cambios en las ventas. Por ello, el apalancamiento operativo puede amplificar tanto las mejoras como las caídas del resultado.
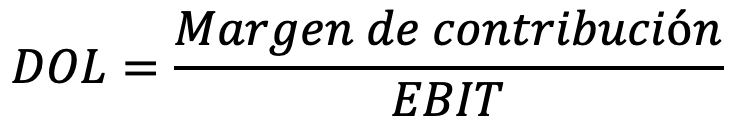
Aportaciones periódicas con interés compuesto
Calcula el capital acumulado al realizar aportaciones iguales de forma periódica y reinvertir los rendimientos. Es la base matemática de muchas estrategias de ahorro e inversión mediante aportaciones regulares. El resultado depende tanto de la cantidad aportada como de la frecuencia, el número de períodos y la tasa de rentabilidad obtenida.

Beneficio neto
Calcula el beneficio que queda después de restar los impuestos al beneficio antes de impuestos. Representa el resultado que queda disponible después de reconocer el gasto fiscal correspondiente. Es una referencia fundamental para analizar la rentabilidad final del negocio y, en su caso, el beneficio atribuible a los accionistas.
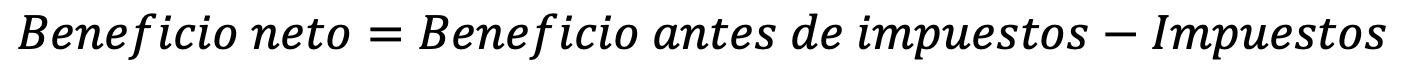
Beneficio por acción (BPA)
Indica cuánto beneficio corresponde a cada acción ordinaria de una empresa. Es una de las magnitudes básicas utilizadas en análisis bursátil y sirve de referencia para calcular múltiplos como el PER. Su evolución permite estudiar cómo cambia el beneficio atribuible a cada acción, teniendo en cuenta posibles variaciones en el número de acciones.