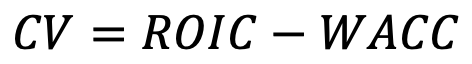
Filtro
¿No encuentras una fórmula?
Fórmulas
Ciclo de conversión de efectivo (CCC)
Mide los días que transcurren desde que se paga a proveedores hasta que se recupera el efectivo de las ventas. Un CCC más corto suele significar que la empresa recupera antes el efectivo comprometido en su actividad operativa. Se analiza conjuntamente con los períodos de cobro, inventario y pago para detectar necesidades de financiación del circulante.
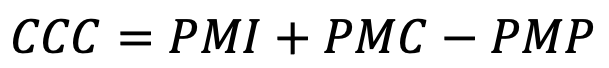
Coste de adquisición de cliente (CAC)
Calcula cuánto cuesta de media adquirir un nuevo cliente mediante marketing y ventas. Permite evaluar la eficiencia económica de las actividades de captación y comparar el coste de diferentes canales comerciales. Para que sea útil, debe definirse claramente qué gastos de marketing y ventas se incluyen y qué período de adquisición se analiza.
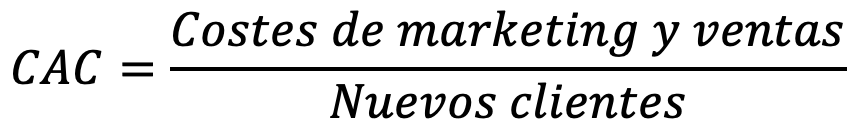
Coste de Capital Propio (CAPM)
Estima la rentabilidad mínima que un inversor debería exigir a un activo (o a las acciones de una empresa) en función del riesgo sistemático (no diversificable) que asume, medido a través de la beta.
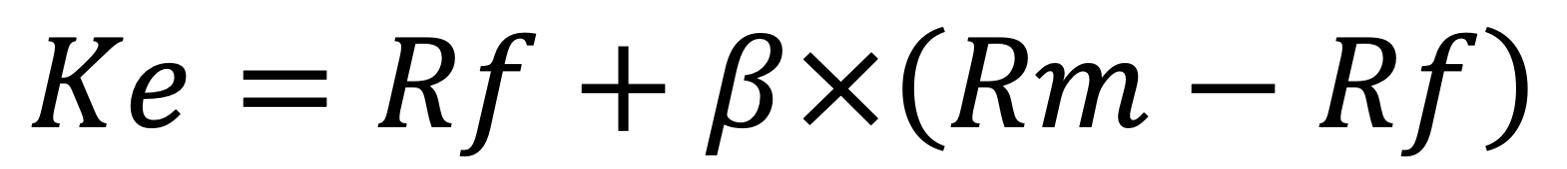
Coste de la deuda
Mide el coste que soporta una empresa por financiarse mediante deuda antes o después del efecto fiscal. Refleja el precio que paga una empresa por utilizar financiación ajena y puede calcularse antes o después de impuestos según el análisis realizado. Es uno de los componentes utilizados para determinar el coste medio ponderado del capital.
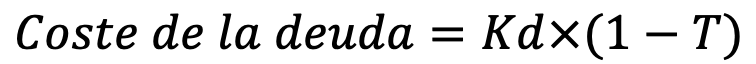
Coste Medio Ponderado de Capital (WACC)
Representa el coste medio que le supone a una empresa financiarse, combinando el coste de los recursos propios y el de la deuda, ponderados según su peso en la estructura de capital. Se usa habitualmente como tasa de descuento en valoraciones (por ejemplo, en el VAN).
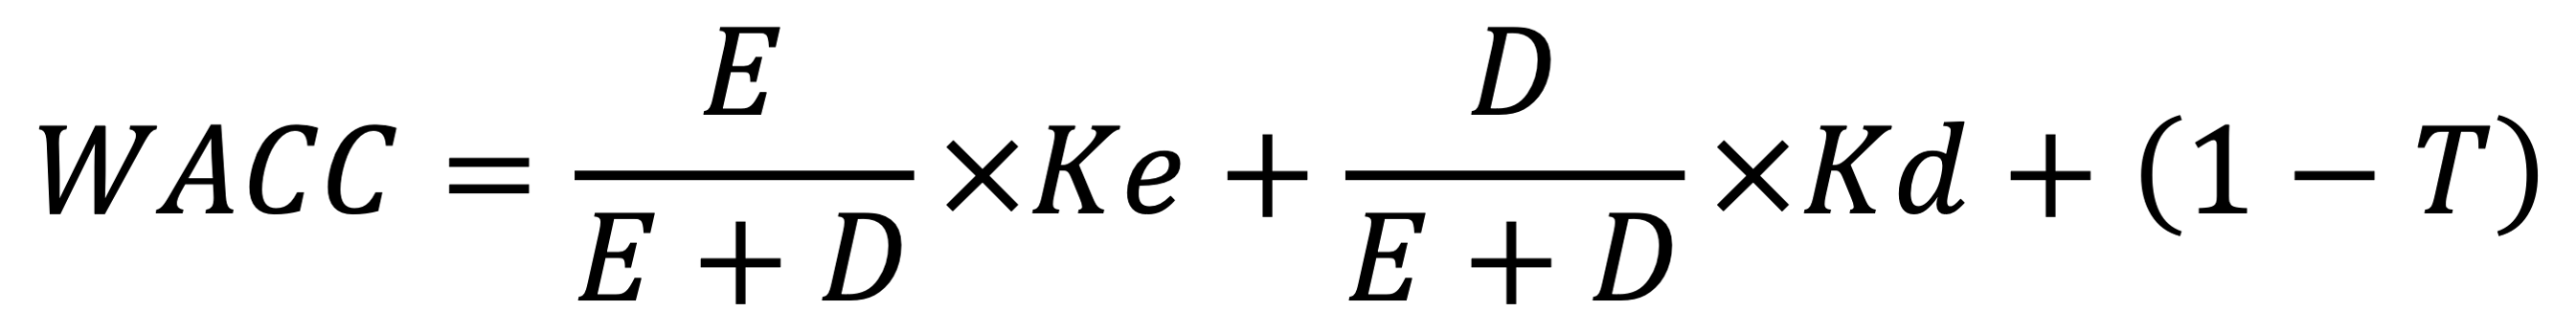
Creación de valor
Compara la rentabilidad del capital invertido con su coste para evaluar si la empresa crea o destruye valor. Cuando el ROIC supera al WACC, la empresa está generando una rentabilidad sobre el capital superior a su coste financiero y económico, lo que suele asociarse con creación de valor. Si ocurre lo contrario, puede existir destrucción de valor económico.