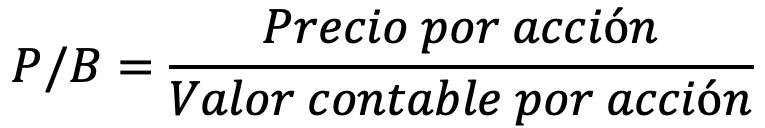
Filtro
¿No encuentras una fórmula?
Fórmulas
Período medio de cobro (PMC)
Mide el número medio de días que una empresa tarda en cobrar sus ventas. Un DSO elevado suele indicar que la empresa tarda más tiempo en convertir sus ventas a crédito en efectivo. Su evolución ayuda a detectar cambios en las condiciones de cobro, la calidad de los clientes o la gestión del crédito comercial.
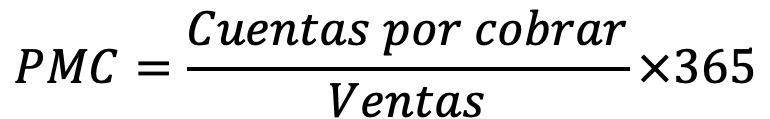
Período medio de inventario (PMI)
Mide el número medio de días que el inventario permanece antes de venderse. Un DIO elevado significa que el inventario permanece más tiempo almacenado antes de convertirse en ventas. Puede reflejar una estrategia de stock determinada, pero también exceso de inventario, menor demanda o problemas de rotación.
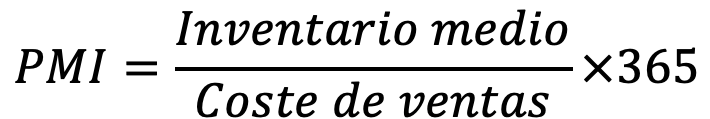
Período medio de pago (PMP)
Mide el número medio de días que una empresa tarda en pagar a sus proveedores. Un DPO elevado significa que la empresa tarda más tiempo, en promedio, en pagar a sus proveedores. Puede mejorar temporalmente la liquidez, pero debe analizarse junto con las condiciones comerciales y la relación con los proveedores.
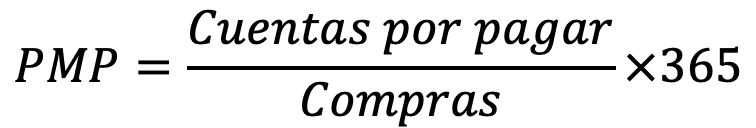
Piotroski F-Score
Sistema de puntuación de nueve señales contables para evaluar la fortaleza financiera de una empresa. Las nueve señales analizan aspectos de rentabilidad, apalancamiento, liquidez y eficiencia operativa. La puntuación sirve como filtro cuantitativo para comparar la fortaleza financiera de empresas, pero no sustituye el análisis fundamental completo.
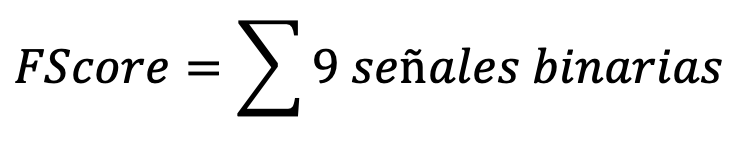
Poder adquisitivo real
Permite expresar una cantidad monetaria en términos de su poder adquisitivo después de considerar la inflación. Permite comparar cantidades monetarias de diferentes momentos utilizando una referencia común de precios. Es útil para analizar si los ingresos, ahorros o patrimonio mantienen su capacidad para adquirir bienes y servicios.
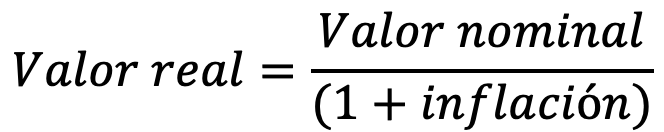
Price to Book (P/B)
Compara el precio de mercado de una acción con el valor contable que corresponde a cada acción. Puede resultar especialmente relevante en empresas cuyos activos contables tienen una relación significativa con su capacidad de generar beneficios. La comparación debe considerar la calidad de los activos, la rentabilidad sobre fondos propios y las diferencias contables entre compañías.