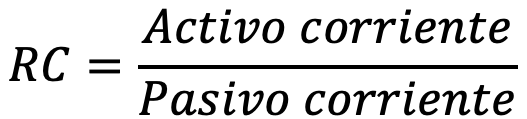
Filtro
¿No encuentras una fórmula?
Fórmulas
Price to earnings ratio (PER)
Relaciona el precio de una acción con el beneficio que genera por acción y se utiliza como múltiplo de valoración. Un PER elevado puede reflejar expectativas de crecimiento, calidad o menor riesgo, mientras que uno bajo puede responder a una valoración atractiva o a perspectivas débiles. Por ello, el múltiplo debe analizarse junto con crecimiento, deuda, márgenes y características del sector.
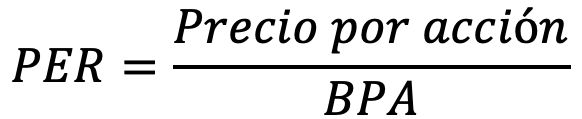
Price to Sales (P/S)
Relaciona el valor de mercado de una empresa con las ventas que genera. Puede ser útil para valorar empresas con beneficios reducidos o negativos, en las que otros múltiplos no resultan aplicables. Debe complementarse con el análisis de márgenes, porque dos empresas con las mismas ventas pueden generar niveles de beneficio muy diferentes.
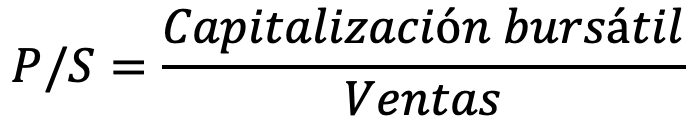
Prima de riesgo
Calcula la rentabilidad adicional que se exige por invertir en un activo con riesgo frente a una referencia considerada libre de riesgo. Representa la compensación adicional que un inversor exige por asumir incertidumbre respecto a una inversión considerada de menor riesgo. El concepto puede aplicarse a acciones, países, proyectos o diferentes tipos de activos financieros.
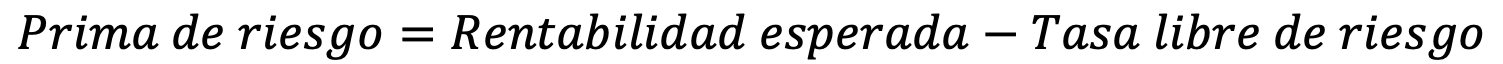
Punto de equilibrio en unidades
Calcula cuántas unidades deben venderse para cubrir todos los costes sin generar pérdidas ni beneficios. Es el volumen mínimo de actividad necesario para que los ingresos igualen los costes totales. A partir de ese nivel, cada unidad adicional vendida genera una contribución positiva al resultado, siempre que se mantengan los supuestos del cálculo.
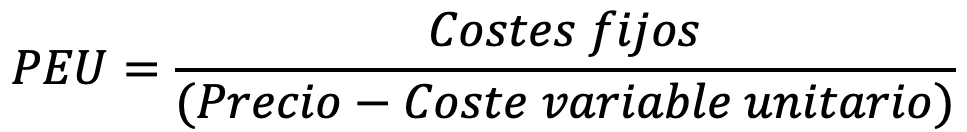
Punto de equilibrio en ventas
Determina el nivel de facturación necesario para cubrir los costes totales sin obtener beneficio ni pérdida. Expresa el umbral de rentabilidad directamente en términos monetarios de facturación. Es útil para establecer objetivos comerciales y evaluar cuánto pueden caer las ventas antes de que el negocio comience a generar pérdidas.
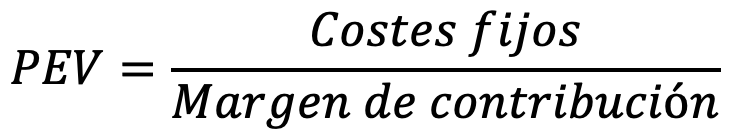
Ratio corriente
Mide la capacidad de una empresa para cubrir sus obligaciones a corto plazo con sus activos corrientes. Un valor superior a 1 indica que los activos corrientes superan las obligaciones corrientes, aunque esto no garantiza por sí solo una liquidez adecuada. Es importante revisar qué parte de los activos está formada por efectivo, cuentas a cobrar e inventarios.