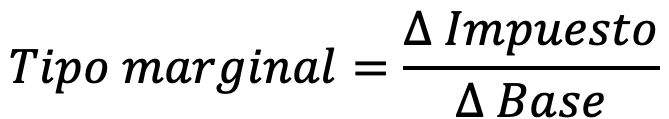
Filtro
¿No encuentras una fórmula?
Fórmulas
Tasa de crecimiento sostenible
Estima el crecimiento que una empresa puede mantener utilizando su rentabilidad y la parte de beneficios que retiene. Relaciona la capacidad de generar rentabilidad sobre los fondos propios con la proporción de beneficios que se retiene en la empresa. Sirve como referencia para evaluar cuánto puede crecer el negocio sin necesidad de aumentar proporcionalmente el capital externo.
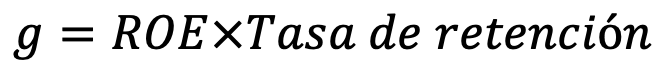
Tasa de descuento
Representa la tasa utilizada para convertir flujos de caja futuros en su valor presente. Una tasa de descuento más elevada reduce el valor presente de los flujos futuros y, por tanto, suele reducir la valoración obtenida. Su elección debe ser coherente con el riesgo, la moneda, el horizonte temporal y la naturaleza de los flujos analizados.
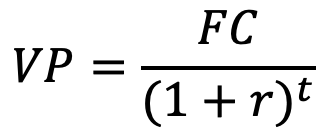
Tasa de interés efectiva
Convierte una tasa nominal en la tasa realmente obtenida o pagada teniendo en cuenta la frecuencia de capitalización. Permite comparar correctamente productos financieros que utilizan distintas frecuencias de capitalización, como mensual, trimestral o anual. La tasa efectiva refleja el efecto real de la capitalización durante un año.
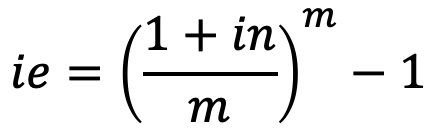
Tasa interna de retorno (TIR)
Calcula la tasa de descuento que hace que el valor actual neto de todos los flujos de una inversión sea igual a cero. Se utiliza para expresar la rentabilidad implícita de una inversión a partir de sus flujos de caja. Puede compararse con una tasa mínima exigida, aunque cuando existen flujos de caja no convencionales pueden aparecer varias TIR o dificultades de interpretación.
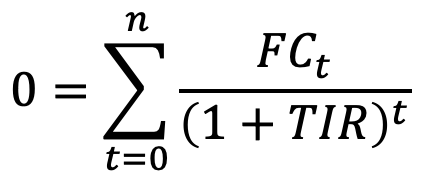
Tipo impositivo efectivo
Mide el porcentaje efectivo de una magnitud de referencia que termina destinándose a impuestos. Permite conocer la carga fiscal efectiva sobre la magnitud utilizada como base de cálculo. Puede diferir del tipo nominal debido a deducciones, bonificaciones, diferencias temporarias, jurisdicciones y otros elementos fiscales.
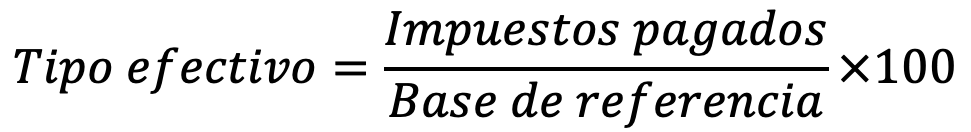
Tipo impositivo marginal
Mide cuánto aumenta el impuesto cuando aumenta la base imponible en una unidad adicional. Es relevante para analizar el efecto fiscal de obtener una unidad adicional de renta o beneficio. No debe confundirse con el tipo efectivo, que relaciona el impuesto total con la base total considerada.