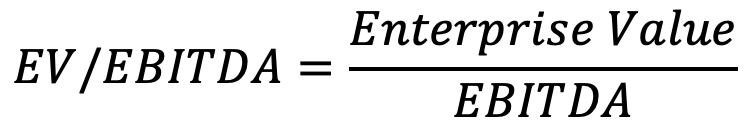
Filtro
¿No encuentras una fórmula?
Fórmulas
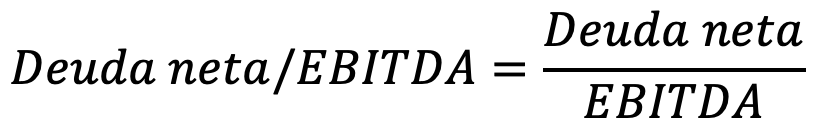
Deuda neta/EBITDA
Relaciona la deuda financiera neta con la capacidad operativa de generación de resultados y se utiliza como indicador de apalancamiento. Un ratio elevado suele indicar un mayor nivel de apalancamiento financiero en relación con la capacidad operativa de generación de resultados. Su interpretación depende del sector, la estabilidad del EBITDA, los tipos de interés y el calendario de vencimientos.
Dividendo por acción
Calcula el importe de dividendos que corresponde a cada acción ordinaria. Permite conocer el importe distribuido por cada acción y facilita el cálculo de métricas como la rentabilidad por dividendo. Para analizar su sostenibilidad conviene estudiar también el beneficio, el flujo de caja y el payout de la empresa.
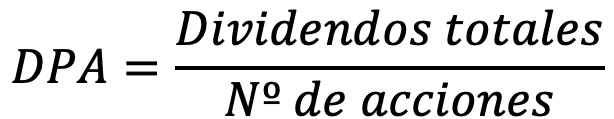
EBIT
Mide el resultado de explotación antes de intereses e impuestos. Refleja el resultado generado por las operaciones antes de considerar la estructura financiera y la fiscalidad. Es útil para analizar la rentabilidad operativa y comparar empresas con diferentes niveles de endeudamiento.
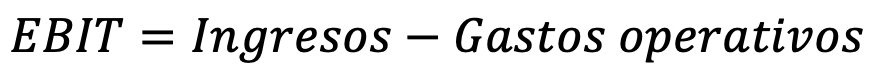
EBITDA
Calcula el resultado antes de intereses, impuestos, depreciaciones y amortizaciones para aproximar el desempeño operativo. Se utiliza con frecuencia para aproximar la capacidad operativa de generación de resultados y facilitar comparaciones entre empresas con estructuras financieras o políticas de amortización diferentes. No equivale al flujo de caja libre ni representa necesariamente el efectivo disponible.
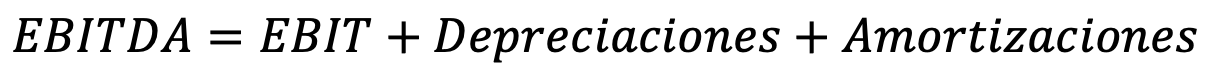
Economic value added (EVA)
Mide el valor económico creado después de remunerar el capital empleado a su coste. Un EVA positivo indica, bajo los supuestos del modelo, que el resultado operativo supera el coste económico del capital utilizado. Permite analizar la creación de valor más allá del beneficio contable tradicional.
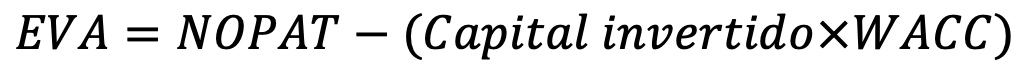
EV/EBITDA
Relaciona el valor total de la empresa con su capacidad operativa de generación de resultados. Es un múltiplo habitual para comparar empresas con diferentes niveles de deuda y efectivo, ya que el valor de empresa incorpora la estructura financiera. Su interpretación requiere considerar crecimiento, márgenes, intensidad de capital y diferencias sectoriales.