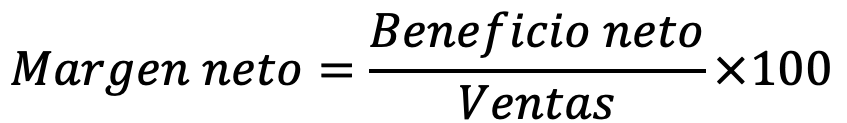
Filtro
¿No encuentras una fórmula?
Fórmulas
Loan to Value (LTV)
Indica qué porcentaje del valor de un activo está financiado mediante deuda. Es habitual en financiación hipotecaria y otras operaciones respaldadas por activos. Cuanto mayor sea el LTV, mayor suele ser la proporción financiada mediante deuda y, por tanto, la sensibilidad de la operación ante una caída del valor del activo.
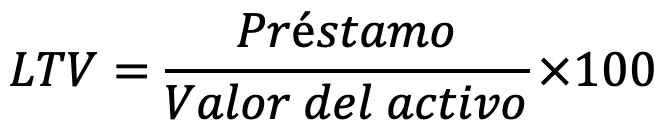
LTV/CAC
Compara el valor económico esperado de un cliente con el coste de adquirirlo. Es una métrica habitual para analizar la economía unitaria de negocios con adquisición recurrente de clientes. Una relación elevada puede indicar una captación eficiente, aunque debe considerarse junto con el período de recuperación del CAC, el margen y la calidad de las estimaciones.
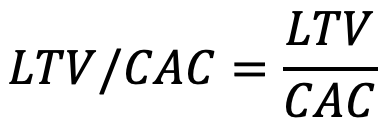
Margen bruto
Mide qué porcentaje de las ventas queda después de cubrir los costes directos de los productos o servicios vendidos. Permite analizar la rentabilidad obtenida directamente de la actividad comercial antes de otros gastos operativos. Una evolución creciente puede reflejar mejoras de precios, costes de producción o combinación de productos, mientras que una caída puede señalar presión sobre los márgenes.
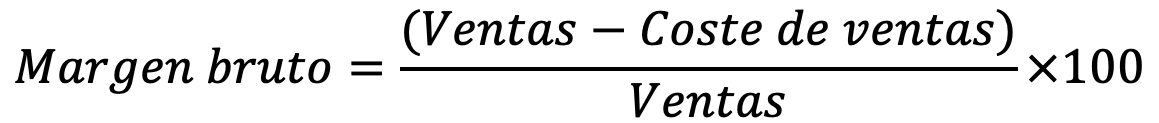
Margen de contribución
Mide cuánto de las ventas queda después de cubrir los costes variables para afrontar costes fijos y generar beneficio. Es una magnitud clave para analizar cómo las ventas contribuyen a cubrir los costes fijos y, posteriormente, a generar beneficio. También permite estudiar el impacto de cambios en precios, volumen y costes variables.
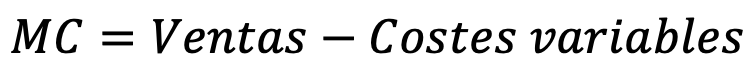
Margen de seguridad
Mide cuánto pueden disminuir las ventas antes de que la empresa alcance su punto de equilibrio. Cuanto mayor sea este margen, mayor será el colchón existente entre las ventas actuales y el punto de equilibrio. Es una herramienta útil para valorar la resistencia del negocio ante una reducción de ingresos.
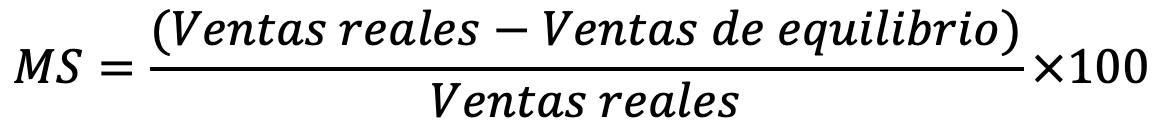
Margen neto
Indica qué porcentaje de cada euro facturado termina convirtiéndose en beneficio neto. Resume qué parte de los ingresos termina convirtiéndose en beneficio después de todos los gastos, incluidos intereses e impuestos. Permite observar cuánto beneficio genera realmente cada unidad monetaria de ventas.